Resumo do artigo
- Quanto guardar: meta realista para quem ganha o mínimo
- 5 estratégias práticas para economizar com renda apertada
- Onde guardar: poupança, CDB ou Tesouro Selic — qual o melhor
- Sem reserva e com emergência? Consignado pode ser alternativa
- A Riber orienta você — análise personalizada do seu perfil
Por que a reserva de emergência é vital para aposentados
Imprevistos não perguntam se você tem dinheiro guardado. Um problema de saúde, um conserto urgente na casa ou uma despesa inesperada com um familiar podem acontecer a qualquer momento. Para aposentados com renda fixa, que não podem fazer horas extras nem buscar aumento, ter uma reserva é a diferença entre resolver o problema com tranquilidade ou recorrer a crédito emergencial com juros altos.
Segundo o SPC Brasil, 62% dos brasileiros acima de 60 anos não têm reserva financeira. A consequência: a cada emergência, precisam contratar empréstimos, comprometer mais margem e entrar em um ciclo de endividamento.
Quanto guardar: meta realista
O ideal dos especialistas é ter de 3 a 6 meses de despesas guardados. Mas para quem ganha o mínimo de R$ 1.621, isso parece inalcançável. Por isso, recomendamos uma abordagem gradual:
| Meta | Valor | Quanto guardar por mês | Tempo |
|---|---|---|---|
| Nível 1: Micro-reserva | R$ 300 | R$ 50 | 6 meses |
| Nível 2: 1 mês de despesas | R$ 1.000 | R$ 50 | 20 meses |
| Nível 3: 3 meses | R$ 3.000 | R$ 100 | 30 meses |
Comece pelo Nível 1. R$ 300 já cobrem uma consulta médica de emergência, um remédio caro ou um conserto básico. É melhor ter pouco do que nada.
5 estratégias para economizar com renda apertada
- Automatize a poupança: No dia em que o benefício cai, transfira R$ 20 a R$ 50 automaticamente para uma poupança ou CDB. Se ficar "fora do alcance", você não gasta
- Arredonde gastos: A cada compra, arredonde para cima e separe a diferença. Café de R$ 3,50? Guarde R$ 0,50. Em um mês, pequenas quantias somam
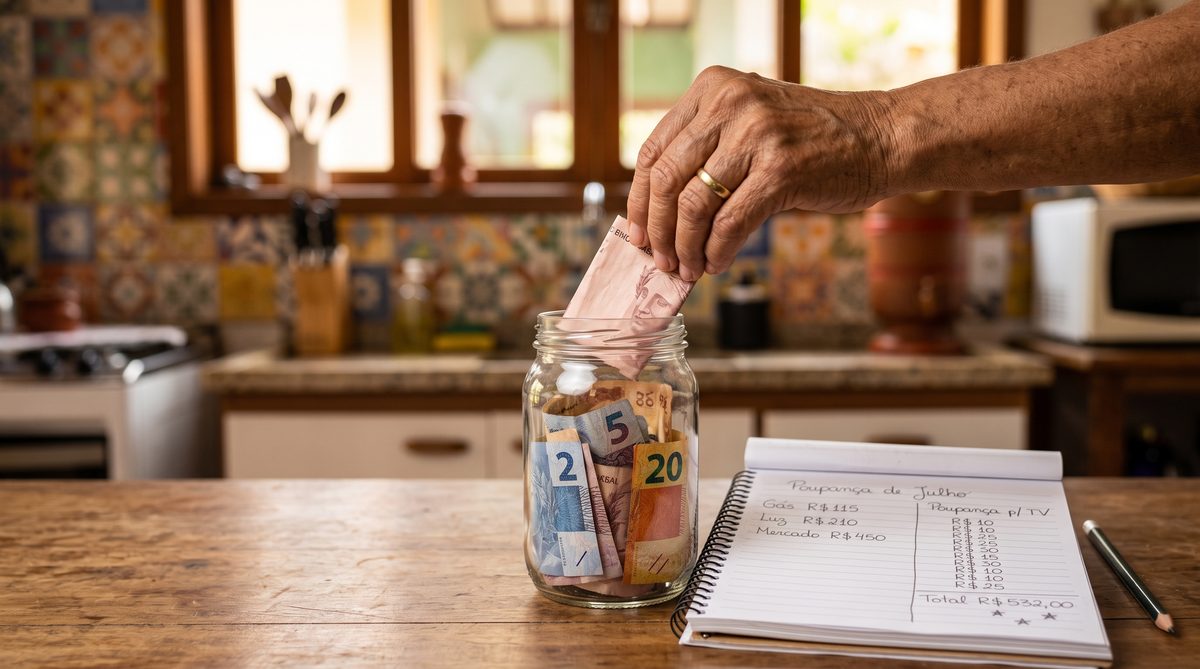
- Desafio das moedas: Guarde todas as moedas em um pote. Em 3 meses, pode ter R$ 50 a R$ 100
- Corte 1 gasto supérfluo: Identifique UM gasto mensal que pode eliminar — uma assinatura que não usa, um café diário na padaria, uma compra recorrente por impulso
- Use a "folga" do reajuste: Com o mínimo subindo de R$ 1.518 para R$ 1.621, a diferença de R$ 103 pode ir direto para a reserva sem mudar seu padrão de vida
Onde guardar: comparativo simples
| Opção | Rendimento | Risco | Acesso | Ideal para |
|---|---|---|---|---|
| Poupança | ~6,2% ao ano | Zero | Imediato | Quem quer simplicidade |
| CDB liquidez diária | ~10-12% ao ano | Muito baixo (FGC) | D+0 ou D+1 | Quem quer render mais |
| Tesouro Selic | ~12% ao ano | Zero (governo) | D+1 | Quem tem conta em corretora |
Para a maioria dos aposentados, a poupança continua sendo a opção mais prática: não paga IR, o acesso é imediato e está disponível no mesmo banco onde recebe o benefício. Se tiver mais familiaridade com apps bancários, o CDB de liquidez diária rende quase o dobro.
Sem reserva e com emergência: o que fazer
Se a emergência já chegou e não há reserva, o empréstimo consignado INSS é a opção com menor custo — taxas de 1,66% a 1,85% ao mês no BMG, contra 12% a 15% do cartão de crédito. Use o consignado para resolver a urgência, mas faça um plano para quitar e começar a reserva depois.
Evite: cheque especial, cartão de crédito rotativo e empréstimos de agiotas. Essas opções parecem resolver no curto prazo, mas criam dívidas muito maiores.
A Riber orienta você
A Riber é correspondente bancário autorizado desde 2001. Se você precisa de crédito emergencial, nossos consultores comparam propostas de BMG, Itaú, PAN e Daycoval para encontrar o menor CET para o seu perfil. E se quer começar a poupar, te orientamos sobre como usar a margem de forma inteligente sem comprometer o futuro.
Simule seu crédito com a Riber
Descubra as melhores condições para o seu perfil — desde 2001 no mercado.
Simular agora →Precisa de crédito com segurança?
A Riber é correspondente autorizado de BMG, Itaú, PAN e Daycoval desde 2001, com 66 lojas em SP e PR.
Conhecer condições →Perguntas frequentes
Comece com R$ 300 (micro-reserva). O ideal é chegar a 3 meses de despesas, mas qualquer valor guardado já faz diferença em uma emergência.
Para simplicidade, poupança. Para render mais, CDB de liquidez diária (disponível nos apps bancários). Ambos são seguros — o CDB tem proteção do FGC até R$ 250 mil.
Revise o orçamento com o raio-X de gastos. Muitas vezes, R$ 20-30 em assinaturas ou compras por impulso podem ser redirecionados. O reajuste do mínimo (R$ 103 a mais) é uma oportunidade.
Sim, é a opção com menor custo para aposentados — taxa a partir de 1,66% a 1,85% no BMG. Mas o ideal é construir uma reserva para evitar depender de empréstimos. Ao fazer análise com a Riber, condições podem variar.
Em um ano: cerca de R$ 620 (R$ 600 + rendimento). Em 2 anos: R$ 1.280. Em 3 anos: R$ 2.000. Parece pouco, mas é a diferença entre ter e não ter uma rede de segurança.
📚 Leia também

Felipe Piccoli
Produtor de Conteúdo da Riber | CEO da MkteúdoJornalista, especialista em Marketing Digital e CEO da Mkteúdo — agência premiada pela RD Station. Responsável pela produção de conteúdo e estratégias digitais da Riber, com mais de uma década de experiência em comunicação, marketing e geração de negócios.