Neste artigo
- Limite de contratos simultâneos no INSS (até 13)
- Por que a margem é o que realmente limita, não o número
- Vale a pena ter vários contratos ao mesmo tempo?
- Como consolidar contratos para liberar margem
Atualização (setembro/2026): a margem consignável do INSS voltou a 45% (35% para empréstimo, 5% para cartão de crédito consignado e 5% para cartão consignado de benefício) após a perda de validade da MP do Novo Desenrola. Porém, novas contratações de cartão de crédito consignado e de cartão consignado de benefício seguem suspensas por decisão cautelar do TCU desde maio de 2026, até nova análise do tribunal. Cartões já contratados continuam válidos.
O limite é 13 contratos simultâneos
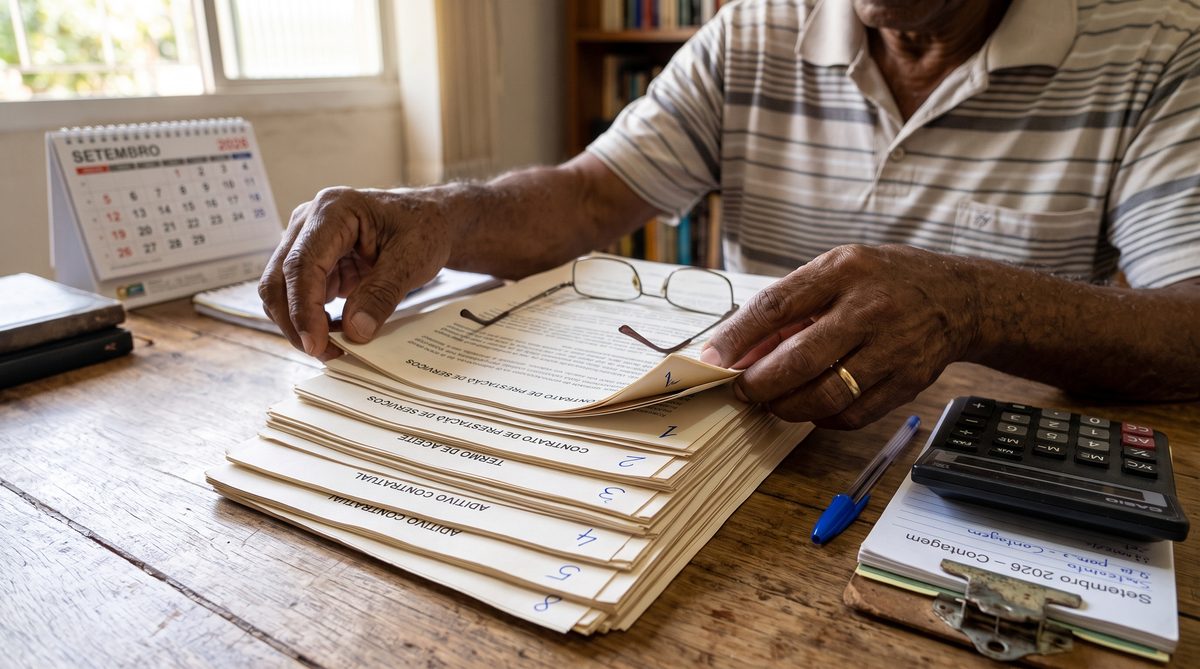
Aposentados e pensionistas do INSS podem ter até 13 contratos de empréstimo consignado ativos ao mesmo tempo. Esse é o limite técnico do sistema de consignação do INSS.
Mas na prática, o que limita não é o número de contratos — é a margem consignável. Se sua margem de 35% para empréstimos já está comprometida, não importa que você tenha só 3 contratos: não cabe mais nenhum.
A margem é o verdadeiro limitador
A margem consignável total de aposentados e pensionistas do INSS é de até 45% do benefício, mas ela é dividida: 35% para empréstimos, 5% para cartão de crédito consignado e 5% para cartão consignado de benefício. A soma das parcelas de todos os seus empréstimos só pode usar os 35%.
Exemplo: Aposentado com benefício de R$ 2.000:
- Margem para empréstimos: R$ 700 (35%)
- Reserva dos cartões: R$ 200 (5% + 5%) — não pode ser usada para empréstimo
- Contrato 1: parcela de R$ 300
- Contrato 2: parcela de R$ 250
- Contrato 3: parcela de R$ 100
- Margem de empréstimo usada: R$ 650 → Margem livre: R$ 50
- Com R$ 50 de margem, é possível ter mais um contrato pequeno — mas o valor liberado seria mínimo
Vale a pena ter vários contratos?
Na maioria dos casos, não. Vários contratos pequenos geralmente significam:
- Taxas diferentes (alguns com taxa boa, outros com taxa alta)
- Prazos diferentes (dificulta o planejamento)
- Margem fragmentada (parcelas pequenas que somam muito)
A estratégia mais inteligente é consolidar: usar a portabilidade ou o refinanciamento para juntar vários contratos pequenos em um contrato único com taxa melhor e prazo otimizado.
Como consolidar contratos e liberar margem
A portabilidade com troco é a melhor ferramenta para quem tem múltiplos contratos. O processo:
- O consultor Riber analisa todos os seus contratos ativos
- Identifica os que têm taxa alta ou margem mal aproveitada
- Propõe a portabilidade para um banco com taxa menor
- A parcela cai, margem é liberada, e você pode receber troco
Leia mais: Portabilidade de Consignado: Passo a Passo
Tem vários contratos? Descubra se pode consolidar
A Riber analisa todos os seus contratos e mostra se a portabilidade libera margem ou dinheiro.
Analisar meus contratos →📚 Leia também
Limite para CLT e servidores
O limite de contratos varia conforme o tipo de beneficiário:
| Público | Limite de contratos | Margem |
|---|---|---|
| Aposentados/pensionistas INSS | Até 13 contratos | 35% do benefício (empréstimos) |
| CLT (Crédito do Trabalhador) | Até 9 contratos | 35% do salário |
| Servidores públicos | Conforme convênio | Conforme convênio |
Para CLT, o limite de 9 contratos veio com a regulamentação do Crédito do Trabalhador. Na prática, poucos trabalhadores chegam perto desse limite — a margem de 35% acaba antes.
Não. O cartão consignado tem contagem separada. Os 13 contratos são de empréstimo pessoal consignado.
Sim, desde que tenha margem disponível e o benefício esteja desbloqueado. Pode haver carência de até 90 dias em alguns casos.