Resumo do artigo
- O teto de juros do consignado é definido pelo CNPS (Conselho Nacional de Previdência Social)
- Nenhum banco pode cobrar acima do teto — se cobrar, é ilegal
- Bancos diferentes cobram taxas diferentes (abaixo do teto)
- A portabilidade permite trocar para taxa menor a qualquer momento
- Comparar pelo CET (não só pela taxa) é essencial para economizar
Atualização (setembro/2026): a margem consignável do INSS voltou a 45% (35% para empréstimo, 5% para cartão de crédito consignado e 5% para cartão consignado de benefício) após a perda de validade da MP do Novo Desenrola. Porém, novas contratações de cartão de crédito consignado e de cartão consignado de benefício seguem suspensas por decisão cautelar do TCU desde maio de 2026, até nova análise do tribunal. Cartões já contratados continuam válidos.
O que é o teto de juros do consignado
O teto de juros é a taxa máxima que qualquer banco pode cobrar em operações de crédito consignado para beneficiários do INSS. Ele é definido pelo CNPS (Conselho Nacional de Previdência Social), órgão vinculado ao Ministério da Previdência, e funciona como uma proteção para o aposentado: ninguém pode cobrar mais do que o teto, independente do banco ou correspondente.
Existem tetos diferentes para cada produto:
- Empréstimo consignado: Teto para a taxa de juros mensal da parcela fixa
- Cartão de crédito consignado: Teto para juros do rotativo do cartão
- Cartão benefício: Mesmo teto do cartão de crédito consignado
O teto é revisado periodicamente pelo CNPS, geralmente quando há mudança significativa na Selic (taxa básica de juros da economia). Quando a Selic cai, o teto tende a cair; quando sobe, o teto pode subir.
Como economizar com taxas abaixo do teto
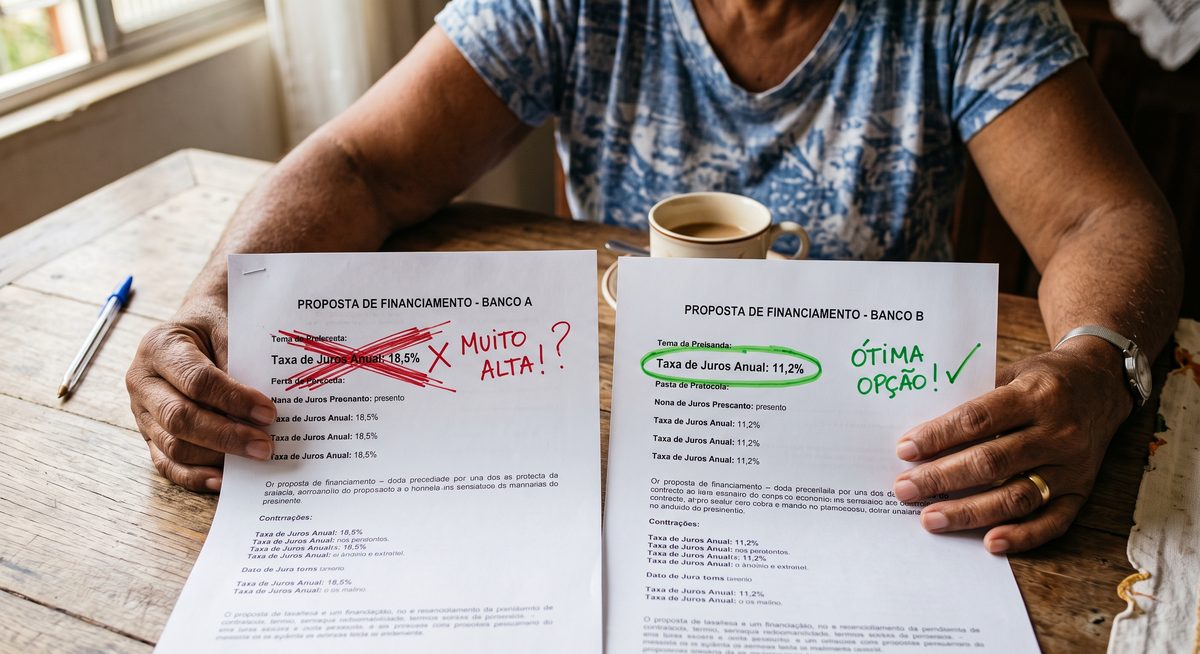
O teto é o máximo — mas muitos bancos cobram menos. A diferença entre o teto e a taxa praticada pode representar milhares de reais de economia em um contrato de longo prazo.
| Cenário | Taxa mensal | Parcela (margem R$ 567) | Valor liberado (84 meses) | Total pago |
|---|---|---|---|---|
| No teto | 1,85% | R$ 567 | ~R$ 28.600 | R$ 47.628 |
| BMG (referência) | 1,66% | R$ 567 | ~R$ 30.800 | R$ 47.628 |
| Melhor taxa mercado | 1,39% | R$ 567 | ~R$ 34.200 | R$ 47.628 |
Note: com a mesma parcela mensal, a diferença entre o teto (1,85%) e a melhor taxa (1,39%) libera R$ 5.600 a mais de crédito. Ou, olhando de outro ângulo: para o mesmo valor emprestado, a taxa menor significa parcelas menores e menos juros pagos.
Portabilidade: troque para taxa menor a qualquer momento
Se você contratou consignado com taxa próxima do teto (ou até no teto), pode portar para outro banco que ofereça taxa menor. Esse é o direito de portabilidade, garantido pelo Banco Central.
- O banco original não pode se recusar
- Não há custo para portar
- O banco original tem 5 dias úteis para processar
- Você pode fazer portabilidade com troco (transfere + contrata novo valor)
Na Riber, comparamos automaticamente as taxas de BMG, Itaú, PAN e Daycoval para encontrar a melhor condição. A simulação de portabilidade é gratuita.
CET vs. Taxa nominal: o que realmente importa
A taxa de juros nominal é importante, mas o CET (Custo Efetivo Total) é o indicador que realmente mostra quanto você vai pagar. O CET inclui:
- Taxa de juros mensal
- IOF (Imposto sobre Operações Financeiras)
- Seguro prestamista (se obrigatório)
- Tarifas administrativas (se houver)
Um banco pode ter taxa nominal de 1,50% mas CET de 2,00% (por causa de seguros caros). Outro banco com taxa a partir de 1,66% pode ter CET de 1,85% (sem seguros obrigatórios). Nesse caso, o segundo é mais barato mesmo tendo taxa nominal maior.
Regra: Compare propostas sempre pelo CET, nunca só pela taxa nominal.
Como o teto evolui ao longo do tempo
O teto de juros do consignado já passou por diversas alterações. Quando cai muito, alguns bancos deixam de operar (a margem de lucro fica apertada). Quando sobe, mais bancos entram e a concorrência aumenta.
O ideal para o aposentado é um teto que permita operação de todos os bancos (mais concorrência = mais opções) mas que seja baixo o suficiente para proteger contra abusos. O CNPS tenta encontrar esse equilíbrio a cada revisão.
Como verificar se sua taxa está acima do teto
- Consulte seu contrato: A taxa está no CCB (Cédula de Crédito Bancário) que você assinou
- Verifique o teto vigente: O CNPS publica o teto atualizado. A Riber informa o teto atual em qualquer consulta
- Se a taxa do contrato for maior que o teto da época da contratação: O contrato pode ser irregular. Conteste no banco e, se necessário, no Banco Central
- Se a taxa for legal mas acima do teto atual: Não é irregular (valia na época), mas a portabilidade pode reduzir para a taxa atual
Sua taxa está acima do mercado?
Os consultores da Riber verificam sua taxa atual, comparam com as melhores ofertas e simulam a economia com portabilidade. Consulta gratuita.
Verificar minha taxa →O CNPS (Conselho Nacional de Previdência Social), vinculado ao Ministério da Previdência. O teto é revisado periodicamente.
Sim. Nenhum banco autorizado pelo Banco Central pode cobrar acima do teto em operações de consignado INSS.
Sim. A portabilidade é um direito garantido pelo Banco Central. A Riber simula gratuitamente.
Taxas praticadas pelos principais bancos
Abaixo do teto, cada banco pratica sua própria taxa. Veja uma referência comparativa (valores podem variar conforme análise e momento):
| Banco | Taxa consignado INSS | Cartão consignado | Disponível na Riber |
|---|---|---|---|
| BMG | A partir de 1,66% a.m. | Até 2,46% a.m. | Sim |
| Itaú | A partir de 1,70% a.m. | Variável | Sim |
| PAN | A partir de 1,69% a.m. | Variável | Sim |
| Daycoval | A partir de 1,72% a.m. | Variável | Sim |
A diferença entre 1,66% e 1,85% pode parecer pequena, mas em um empréstimo de R$ 30.000 por 84 meses representa mais de R$ 3.000 de economia. Por isso comparar taxas — e não aceitar a primeira oferta — é a decisão financeira mais importante na hora de contratar consignado.
Quando vale portar para taxa menor
Se seu contrato atual tem taxa acima do que os bancos praticam hoje, a portabilidade pode gerar economia real. Use esta referência:
- Diferença maior que 0,30%: Portabilidade quase sempre compensa. Uma taxa de 2,14% portada para 1,66% economiza R$ 100+ por mês em contratos de R$ 20.000+
- Diferença entre 0,15% e 0,30%: Compensa se faltam mais de 24 parcelas. Para contratos curtos, a economia pode não justificar o esforço
- Diferença menor que 0,15%: Geralmente não compensa, a menos que o banco novo ofereça portabilidade com troco (valor adicional liberado)
Na Riber, o consultor calcula exatamente quanto você economizaria com portabilidade, considerando saldo devedor, taxa atual, taxa nova e parcelas restantes. Sem achismo — números reais na sua frente antes de decidir.
📚 Leia também

Felipe Piccoli
Produtor de Conteúdo da Riber | CEO da MkteúdoJornalista, especialista em Marketing Digital e CEO da Mkteúdo — agência premiada pela RD Station. Responsável pela produção de conteúdo e estratégias digitais da Riber, com mais de uma década de experiência em comunicação, marketing e geração de negócios.