
Neste artigo
- Como funciona o golpe do empréstimo consignado não solicitado
- Sinais de que você pode estar sendo vítima
- Passo a passo para cancelar e recuperar os valores
- Como bloquear para que não aconteça novamente
Como funciona o golpe do empréstimo não solicitado
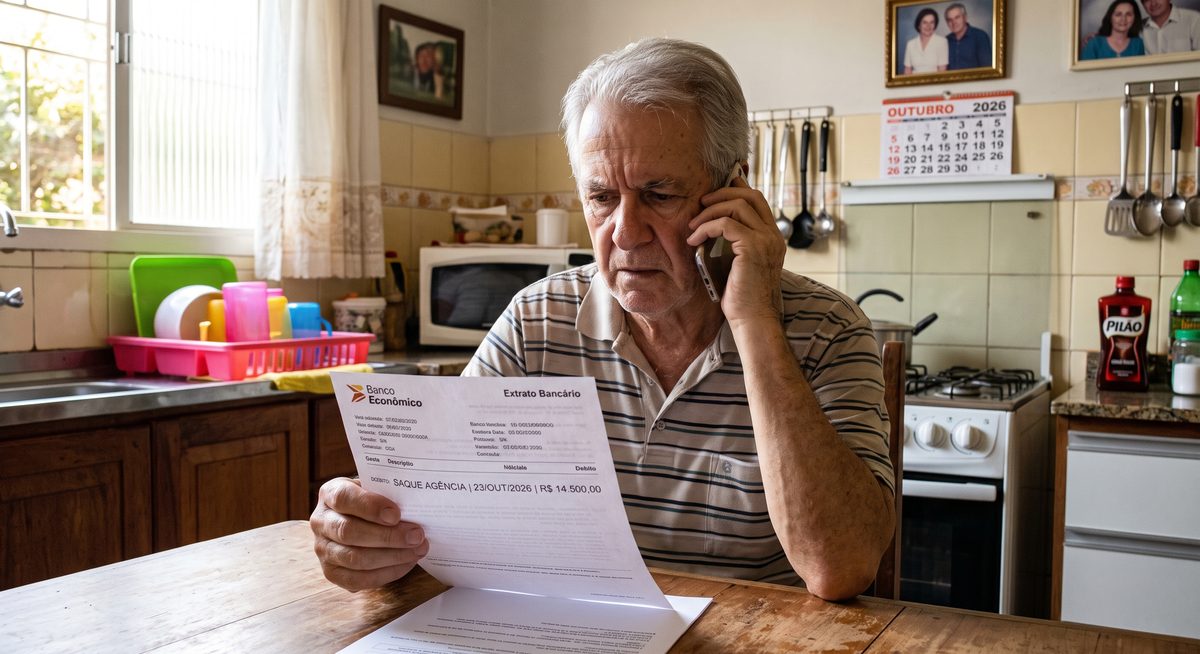
O golpe do empréstimo consignado não solicitado acontece quando criminosos usam dados pessoais de um aposentado ou pensionista para contratar um empréstimo em seu nome, sem autorização. O golpista atua como "agente" de uma financeira e registra o contrato usando dados vazados (CPF, número do benefício, dados bancários).
O dinheiro do empréstimo cai na conta do aposentado — que muitas vezes nem percebe ou acha que é algum pagamento do governo. Enquanto isso, as parcelas começam a ser descontadas diretamente do benefício. O golpista fica com as comissões pela intermediação do empréstimo.
Este é considerado o principal tipo de golpe contra aposentados no Brasil, segundo dados do Procon e do Ministério da Previdência.
Sinais de que você pode ser vítima
- Depósito inesperado: Apareceu um valor na sua conta que você não solicitou
- Desconto novo no benefício: Uma parcela que você não reconhece começou a ser descontada do INSS
- Ligação oferecendo "restituição": Alguém liga dizendo que você tem direito a receber valores e pede dados
- Margem consignável reduzida: Ao consultar o Meu INSS, sua margem diminuiu sem você ter contratado nada
Passo a passo para cancelar e recuperar
- Não gaste o dinheiro: Se caiu um valor na conta que não pediu, não mexa. Ele precisará ser devolvido ao banco para cancelar o contrato
- Registre Boletim de Ocorrência: Vá à delegacia ou faça BO online. Descreva que um empréstimo foi contratado em seu nome sem autorização
- Conteste no banco: Ligue para o SAC do banco que aparece como credor no extrato do Meu INSS. Informe o BO e peça cancelamento
- Reclame no consumidor.gov.br: Registre reclamação contra o banco/financeira. Eles têm 10 dias para responder
- Contate o INSS: Ligue no 135 e informe a fraude. Peça o bloqueio de novas contratações
- Bloqueie no Meu INSS: Acesse "Bloquear/Desbloquear Empréstimo" para impedir novos contratos
- Procure um advogado: Se o banco não resolver administrativamente, é possível entrar com ação judicial pedindo cancelamento e indenização por danos morais
O que fazer com o dinheiro que caiu na conta
Não gaste. O dinheiro precisa ser devolvido ao banco para que o contrato seja cancelado. Se você já gastou parte ou todo o valor, ainda é possível contestar — mas o processo fica mais complexo. Um advogado pode orientar sobre consignação em pagamento (depósito judicial).
Em muitos casos, o banco é obrigado a cancelar o contrato e devolver todos os valores descontados do benefício, independente de o dinheiro ter sido gasto ou não, porque a fraude partiu de um agente do próprio banco.
Como prevenir: bloqueio no Meu INSS
A forma mais eficaz de prevenir este golpe é manter o empréstimo consignado bloqueado no Meu INSS. Com o bloqueio ativo, nenhum banco consegue averbar um novo contrato no seu benefício. Você só desbloqueia quando decidir contratar por conta própria.
Tutorial completo: Como Bloquear Empréstimo Consignado pelo Meu INSS →
Quer contratar consignado com segurança?
A Riber é correspondente autorizado desde 2001. Toda contratação exige sua autorização expressa e biometria. Nunca contratamos sem você saber.
Simular com segurança →Legalmente, não. Mas golpistas usam dados vazados para contratar em seu nome. Por isso é fundamental manter o bloqueio ativo no Meu INSS.
Não necessariamente. Como a fraude foi cometida por agente do banco, a responsabilidade é do banco. Mas é mais fácil resolver se o dinheiro não tiver sido gasto.
Administrativamente (via banco + consumidor.gov.br), o prazo médio é de 10 a 30 dias. Judicialmente, pode levar meses, mas o juiz pode conceder liminar para suspender os descontos imediatamente.