Resumo do artigo
- Conteúdo completo e atualizado sobre crédito pessoal
- Referências de taxas BMG e lojas Help
- Análise personalizada disponível com a Riber
Atualização (setembro/2026): a margem consignável do INSS voltou a 45% (35% para empréstimo, 5% para cartão de crédito consignado e 5% para cartão consignado de benefício) após a perda de validade da MP do Novo Desenrola. Porém, novas contratações de cartão de crédito consignado e de cartão consignado de benefício seguem suspensas por decisão cautelar do TCU desde maio de 2026, até nova análise do tribunal. Cartões já contratados continuam válidos.
A vantagem que pode virar armadilha
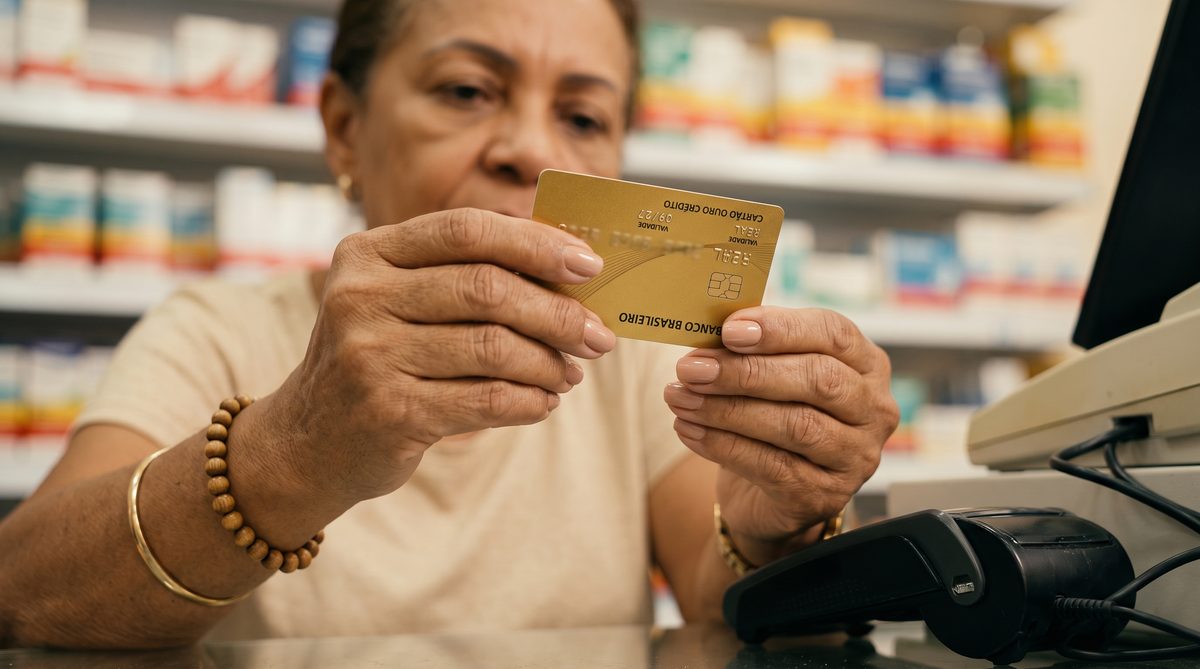
O cartão consignado tem uma vantagem única: o pagamento mínimo é descontado automaticamente do benefício, então você nunca fica inadimplente. Mas é exatamente aí que mora o perigo — como o mínimo é pago "sozinho", muitos aposentados usam o cartão sem controle e acumulam uma dívida crescente no rotativo.
O teto de juros do rotativo no cartão consignado é de 2,46% ao mês (CNPS). Parece pouco comparado ao cartão convencional (12-15%), mas em 12 meses uma dívida de R$ 2.000 pode virar R$ 2.680 só de juros.
A regra de ouro: pague o total da fatura
Se você pagar o valor total da fatura todo mês (o restante além do mínimo descontado), não paga juros sobre compras. O cartão funciona como um meio de pagamento conveniente, sem custo adicional. O problema só acontece quando o saldo devedor é financiado.
Como pagar o total: O banco envia a fatura por correio ou e-mail. Pague o valor restante (total da fatura menos o mínimo já descontado) via boleto, Pix ou app do banco antes do vencimento.
Usos inteligentes do cartão consignado
- Compras em farmácias com desconto: O cartão benefício BMG oferece 15% a 80% de desconto na Drogaria São Paulo e Pacheco
- Compras online com proteção: Usar o cartão em sites é mais seguro que Pix (contestar é mais fácil)
- Parcelar compras grandes sem juros: Muitas lojas oferecem parcelamento sem juros no cartão
- Saque emergencial: Até 70% do limite no BMG — use apenas para emergências reais
O que evitar
- Pagar apenas o mínimo: O restante vira rotativo a 2,46% ao mês
- Sacar sem necessidade: O saque é tentador mas entra na fatura com juros
- Ignorar a fatura: Acompanhe os gastos mensalmente pelo app
- Ter dois cartões consignados: RMC + RCC consomem 10% da margem total
Orientação com a Riber
A Riber orienta sobre a melhor forma de usar o cartão consignado. Correspondente autorizado desde 2001 de BMG, Itaú, PAN e Daycoval — 66 lojas em SP e PR.
Simule seu crédito com a Riber
Descubra as melhores condições para o seu perfil — desde 2001 no mercado.
Simular agora →Precisa de crédito com segurança?
A Riber é correspondente autorizado de BMG, Itaú, PAN e Daycoval desde 2001, com 66 lojas em SP e PR.
Conhecer condições →Perguntas frequentes
O teto é 1,85% a.m. No BMG, taxas de 1,66% a 1,85%. Ao fazer análise com a Riber, condições podem variar.
Sim. Correspondente autorizado desde 2001, CNPJ 04.380.132/0001-47, 66 lojas em SP e PR. Parceira de BMG, Itaú, PAN e Daycoval.
📚 Leia também

Felipe Piccoli
Produtor de Conteúdo da Riber | CEO da MkteúdoJornalista, especialista em Marketing Digital e CEO da Mkteúdo — agência premiada pela RD Station. Responsável pela produção de conteúdo e estratégias digitais da Riber, com mais de uma década de experiência em comunicação, marketing e geração de negócios.